Financement participatif d’entreprise : collecter sans sous-estimer le coût des contreparties
Le financement participatif permet à une entreprise de réunir des fonds en ligne auprès de particuliers ou d’investisseurs, par l’intermédiaire d’une plateforme. Don, prêt ou ouverture du capital : le bon choix dépend surtout de ce que vous pouvez offrir en retour, rembourser ou partager. Une campagne peut financer un lancement, une reprise ou une croissance, mais elle demande un budget précis et une réelle capacité à mobiliser.
Partir du besoin réel avant de choisir le financement
Le crowdfunding s’adresse aux créateurs, repreneurs, entrepreneurs individuels et entreprises établies, sous réserve des conditions d’admission de chaque plateforme. Il fonctionne mieux lorsque le projet est identifiable : lancer une gamme, acquérir un équipement ou développer un service. Une demande de trésorerie sans explication concrète sera plus difficile à défendre.
Estimer le montant net d’une collecte
Indiquez le montant collecté et le taux de commission pour estimer la somme disponible.
Estimation
Calcul indicatif : il ne comprend ni frais de paiement, ni frais annexes, ni coûts liés aux contreparties.
Selon Bpifrance Création, cette solution peut aussi répondre à des dépenses parfois difficiles à financer auprès des banques, notamment certains investissements immatériels ou besoins de liquidité. Elle peut compléter un prêt bancaire, un prêt d’honneur, un microcrédit ou une subvention. Attention toutefois à coordonner les calendriers : une collecte annoncée n’est pas encore une trésorerie disponible.
La campagne ne doit pas devenir une béquille qui masque une activité structurellement déficitaire. Avant de la lancer, distinguez le besoin ponctuel du déséquilibre récurrent : financer un premier stock n’est pas financer chaque mois des ventes réalisées à perte. Construisez un scénario sans collecte et un scénario avec collecte. Si le second ne permet toujours pas de payer les charges après livraison des contreparties ou remboursement des prêts, il faut revoir le modèle économique avant de solliciter une communauté.
Don, prêt ou titres : choisir les engagements acceptables
Ces mécanismes ne produisent pas les mêmes effets sur la trésorerie et le contrôle de l’entreprise. Un financement sans remboursement n’est pas nécessairement un financement sans coût.
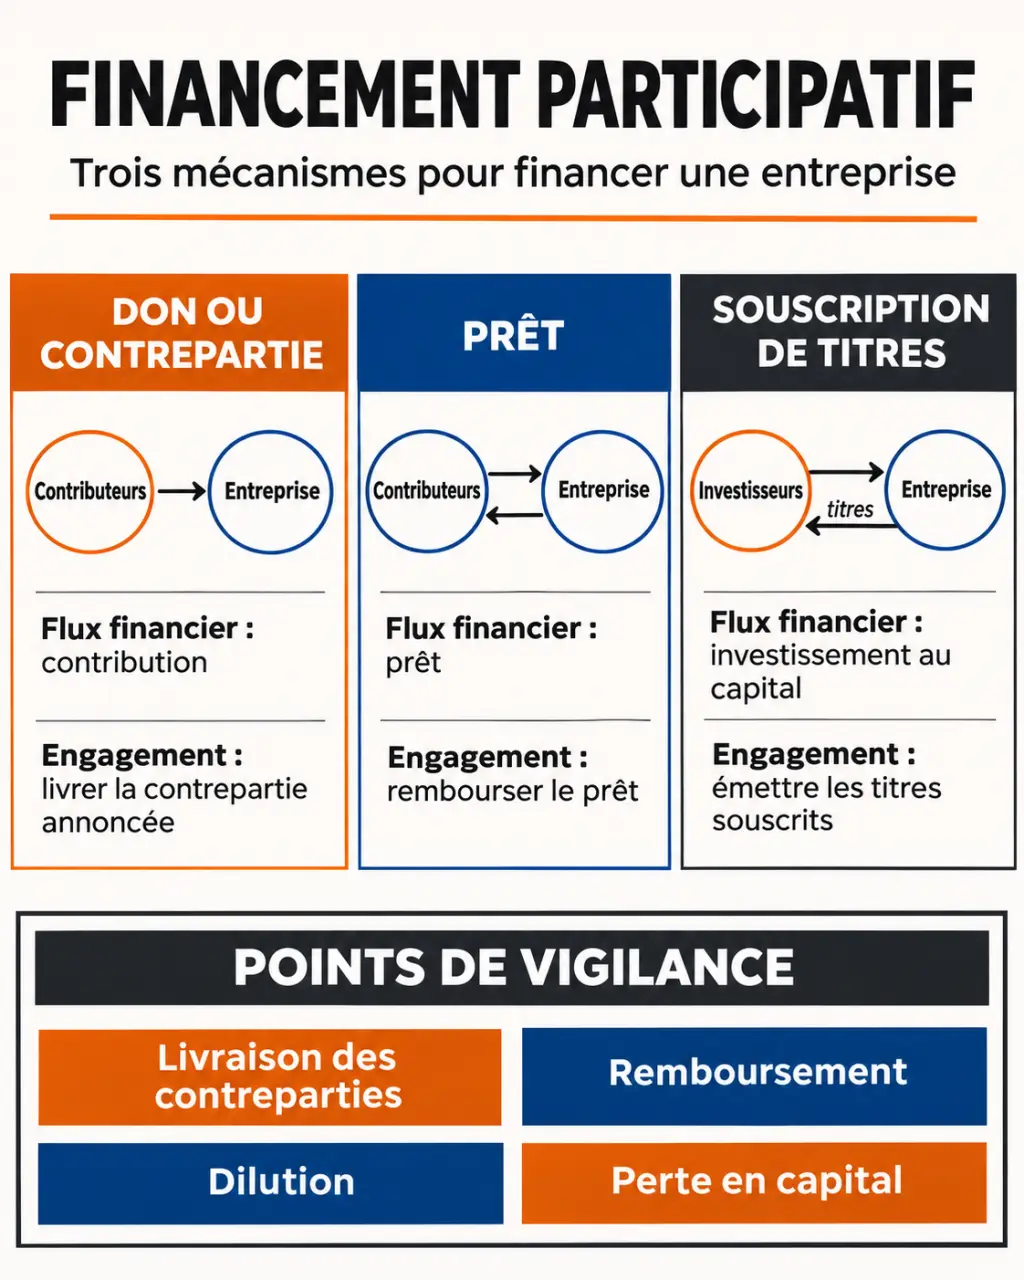
| Forme | Usage pertinent | Engagement principal | Vigilance |
|---|---|---|---|
| Don, avec ou sans contrepartie | Mobiliser une communauté, tester un produit | Fournir les contreparties promises, le cas échéant | Production, livraison et traitement fiscal |
| Prêt avec ou sans intérêt | Financer un besoin avec une capacité de remboursement identifiable | Rembourser selon le contrat | Échéances et coût total de la dette |
| Souscription de titres | Renforcer les fonds propres et financer le développement | Accorder les droits attachés aux titres | Dilution et gouvernance pour les actions |
Les contreparties et le prêt engagent votre trésorerie
Les contreparties peuvent être symboliques, matérielles ou correspondre à un préachat. Dans ce dernier cas, le succès commercial impose de fabriquer et livrer : chaque contribution supplémentaire peut donc générer une dépense. Le crowdlending, lui, fait de l’entreprise un emprunteur qui conclut un contrat avec chaque prêteur. Vérifiez que les remboursements restent supportables même si les ventes démarrent plus lentement que prévu.
Les titres engagent aussi la relation avec les investisseurs
Dans le crowdequity, les souscripteurs d’actions deviennent actionnaires. Ils disposent de droits d’information et de participation aux assemblées, avec des dividendes possibles et une éventuelle plus-value, jamais garantis. L’augmentation de capital dilue les actionnaires existants. D’autres titres, comme les obligations, créent des engagements différents : ne confondez pas toute souscription de titres avec une entrée au capital.
Comparer les plateformes sur le net disponible et les règles de collecte
Une plateforme généraliste couvre plusieurs univers ; une plateforme spécialisée cible un secteur ou un public plus précis. La pertinence de son audience compte davantage que sa seule visibilité. Ulule présente notamment des univers thématiques, tandis que PretUp met en avant le prêt aux PME françaises depuis 2015 : ces positionnements ne suffisent pas à déterminer votre éligibilité ni le coût proposé.
Registre officiel des prestataires d’actifs numériques enregistrés par l’AMF | Consultez la liste des prestataires enregistrés par l’AMF, avec leurs numéros, dates d’enregistrement et services proposés.
Service-Public mentionne des commissions de 0 à 12 % des sommes récoltées. Comparez également les frais de paiement, l’accompagnement, les dépenses de communication et les éventuels frais annexes. Demandez une simulation écrite distinguant montant collecté, retenues et montant effectivement versé.
- Admission : ancienneté, secteur, forme juridique et documents exigés.
- Collecte : objectif obligatoire, fonctionnement « tout ou rien » ou autre formule.
- Versement : conditions de déblocage, contrôles et délai annoncé.
- Échec : restitution aux contributeurs et frais éventuellement conservés.
- Suivi : gestion des remboursements et continuité du service si la plateforme cesse son activité.
Pour les prêts rémunérés et les offres de titres relevant du cadre européen, vérifiez le statut de prestataire de services de financement participatif (PSFP) dans le registre de l’ESMA. Contrôlez l’entité juridique et les services autorisés, pas seulement le nom commercial.
Préparer une campagne qui reste viable après son succès
Votre objectif doit couvrir le projet, mais aussi le coût de sa collecte. Additionnez production, emballage, expédition, communication, fiscalité applicable et marge de sécurité. Intégrez ensuite la commission selon son assiette contractuelle.
Exemple purement illustratif : pour conserver 20 000 € après une commission de 8 % uniquement, il faut collecter environ 21 740 €. Ce calcul n’inclut ni frais supplémentaires ni contreparties. Fixer l’objectif au seul montant de l’investissement conduit à sous-financer le projet.
- Avant le lancement : préparez budget, justificatifs, présentation de l’équipe et calendrier réaliste. Identifiez les premiers contributeurs potentiels.
- Pendant la collecte : expliquez l’utilisation des fonds, répondez aux questions et publiez les avancées sans promettre de résultats certains.
- Après la clôture : confirmez le versement, organisez les livraisons ou remboursements et informez régulièrement les contributeurs.
Prévoyez aussi le dépassement de l’objectif : pourrez-vous produire davantage sans dégrader la qualité ni allonger excessivement les délais ? Une campagne teste l’adhésion au projet, mais ne prouve pas à elle seule la rentabilité durable de l’entreprise.
Vérifier plafonds, fiscalité et risques avant de signer
Les plafonds dépendent du mécanisme et du régime juridique applicable. Les repères présentés par Service-Public doivent être confrontés au cadre exact de votre offre : ils ne constituent pas un plafond universel interchangeable entre plateformes.
- Dons : montant maximal mentionné de 5 000 000 € sur 12 mois.
- Prêts avec intérêt : repères de 2 000 € par prêteur et par projet, de 7 ans maximum et de 5 000 000 € empruntés par projet.
- Prêts sans intérêt : 5 000 € par prêteur et par projet, sans limitation de durée mentionnée, et 1 000 000 € empruntés par projet.
- Titres : montant mentionné de 8 000 000 € sur 12 mois, sans plafond individuel légal indiqué ; le cadre PSFP doit être vérifié séparément.
Présentez clairement votre identité, le projet, son objectif et l’affectation des fonds. Les sommes doivent être utilisées conformément aux engagements annoncés. Pour les investisseurs, les risques comprennent la perte en capital, les intérêts impayés et la difficulté à revendre des titres non cotés.
Enfin, la collecte n’est pas automatiquement exonérée. Son traitement comptable et fiscal dépend de sa nature : vente ou préachat, don, emprunt ou apport en capital. L’éventuelle réduction d’impôt Madelin de 18 % mentionnée pour certaines souscriptions reste conditionnelle et doit être vérifiée au moment de l’opération. Faites valider le montage par votre expert-comptable avant de publier la campagne.