Prêt création entreprise : comparer les coûts sans sous-estimer le risque personnel
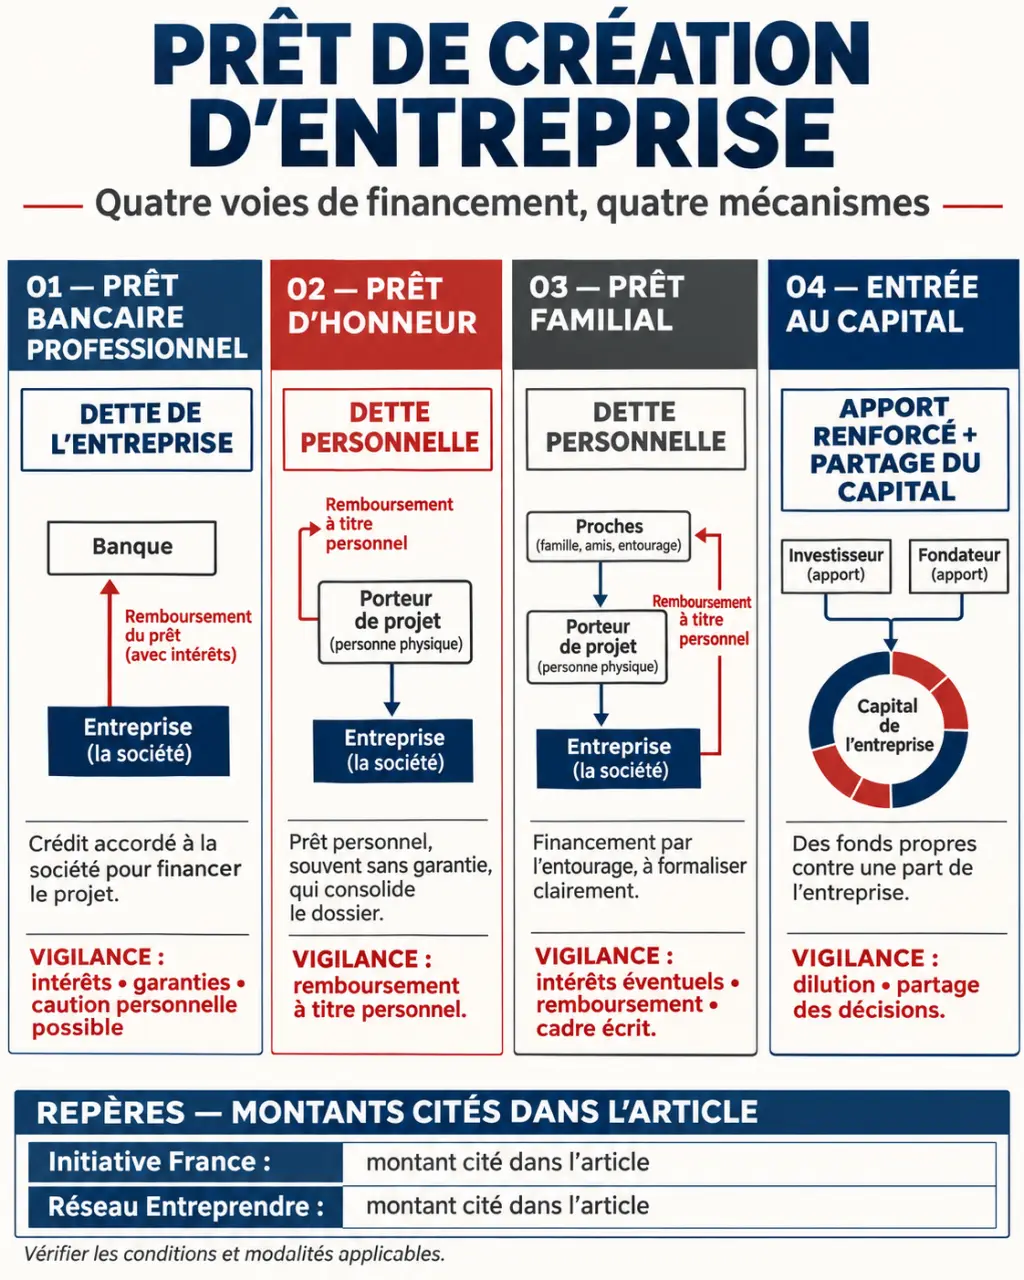
Pour financer une création d’entreprise, vous pouvez associer un prêt bancaire professionnel, un prêt d’honneur et, éventuellement, un prêt familial. Ces solutions ne font pas peser la dette sur la même personne et n’offrent pas les mêmes conditions. Avant de demander un montant, identifiez qui remboursera, avec quelle trésorerie et quelles garanties. L’apport compte, mais il ne remplace jamais un projet capable de supporter ses échéances.
Choisir le financement selon la dette que vous pouvez assumer
Le prêt bancaire finance notamment des équipements, véhicules, logiciels, stocks ou certains besoins de trésorerie. Pour une société, il constitue une dette de l’entreprise. Il permet de conserver le capital, contrairement à l’entrée d’investisseurs, mais impose des remboursements indépendamment du succès commercial.
| Solution | Bénéficiaire | Coût et engagement | Point de vigilance |
|---|---|---|---|
| Prêt bancaire professionnel | Entreprise ou entrepreneur selon le statut | Intérêts, frais et garanties éventuelles | Échéances et portée d’une caution personnelle |
| Prêt d’honneur | Porteur de projet | Sans intérêts ni garantie personnelle, selon Bpifrance Création | Dette personnelle à rembourser |
| Prêt familial | Personne ou entreprise désignée au contrat | Avec ou sans intérêts selon l’accord | Écrit, déclaration et relations familiales |
| Entrée au capital | Société | Attribution de titres à l’investisseur | Partage des droits et du pouvoir de décision |
Un investissement au capital n’est pas un prêt. Il ne prévoit pas le même remboursement contractuel, mais dilue votre participation. Le choix oppose donc deux contraintes : préserver votre autonomie ou limiter l’endettement. Le prêt d’honneur peut compléter un crédit bancaire sans faire entrer un associé, à condition d’intégrer son remboursement à votre budget personnel.
Renforcer l’apport sans confondre argent disponible et fonds gratuits
Emprunter sans apport n’est pas une impossibilité absolue, mais la décision dépend de la solidité du projet et des critères du financeur. Le CIC recommande un apport représentant 20 à 30 % du financement sollicité. Ce repère propre à son approche ne constitue ni une obligation légale ni une règle valable pour toutes les banques.
Le prêt d’honneur : un appui financier et un accompagnement
Selon Bpifrance Création, le prêt d’honneur est accordé à la personne, sans intérêts ni garantie personnelle. Il peut renforcer l’apport mobilisé pour le projet et faciliter un crédit complémentaire. Il peut également s’accompagner d’un suivi gratuit au démarrage. L’attribution reste sélective : contactez notamment Initiative France ou Réseau Entreprendre pour vérifier les critères locaux.
| Réseau | Montants cités par Bpifrance Création | Montant moyen |
|---|---|---|
| Initiative France | 3 000 à 50 000 € | 10 000 € |
| Réseau Entreprendre | 15 000 à 50 000 € | 29 000 € |
Pour les projets de développement structurant, Réseau Entreprendre mentionne aussi une fourchette de 30 000 à 90 000 €. Ces montants ne sont pas des droits automatiques. Bpifrance Création cite un financement bancaire complémentaire moyen de 9,5 € pour 1 € de prêt Initiative France et de 13 € pour 1 € pour Réseau Entreprendre : ces ratios illustrent un effet de levier, pas une promesse individuelle.
Pensez votre financement comme la nervure d’une feuille : sa solidité tient aussi à la répartition des flux. Inscrivez chaque remboursement sur deux calendriers, celui de l’entreprise et celui du foyer. Un prêt d’honneur peut améliorer le dossier bancaire tout en fragilisant votre budget personnel si la rémunération prévue tarde à arriver. Cette double lecture révèle une tension que le seul total des financements masque.
Comparer une offre bancaire au-delà du taux affiché
Demandez des propositions portant sur un même montant et un même besoin. Une durée plus longue allège généralement l’échéance, mais peut augmenter le coût cumulé. Le taux fixe donne de la visibilité ; un taux variable peut évoluer selon les modalités contractuelles. Le différé de capital reporte le remboursement du capital, sans nécessairement suspendre intérêts et assurance.
Comprendre le prêt d’honneur et ses montants | La référence officielle de Bpifrance Création détaille le fonctionnement, les conditions et les montants des prêts d’honneur pour financer votre projet.
Des caractéristiques commerciales à ne pas généraliser
Le prêt création d’entreprise du CIC est présenté pour 3 000 à 50 000 €, sur une durée allant jusqu’à 7 ans, avec un différé de capital de 6 mois maximum. Les frais de dossier annoncés sont de 1 %, plafonnés à 250 €. Au Crédit Mutuel, la mise en place est annoncée dans les 36 mois suivant la création ou la reprise. Faites confirmer ces conditions dans une proposition écrite actualisée.
Les pages bancaires évoquent des durées souvent supérieures à 5 ans pour les immobilisations et un minimum de 36 mois pour les stocks dans les offres présentées. Ce ne sont pas des normes universelles : la durée doit correspondre au besoin financé et à sa capacité à produire des recettes.
- Coût : examinez le TEG et le détail des intérêts, frais de dossier, garantie et assurance.
- Souplesse : vérifiez les modalités du différé et du remboursement anticipé.
- Fiscalité : les intérêts peuvent être déductibles selon le régime applicable ; cela ne rend pas le crédit gratuit. Le taux d’impôt sur les sociétés de 25 % cité par les banques n’est qu’un exemple.
Encadrer les garanties et l’aide financière des proches
Une caution personnelle peut engager le dirigeant si l’entreprise ne rembourse pas. Vérifiez son montant, sa durée et ses conditions d’activation. Le CIC cite des contre-garanties Bpifrance, France Active ou SIAGI susceptibles de limiter les garanties personnelles : elles ne signifient pas automatiquement leur suppression.
L’assurance doit être examinée séparément : garanties couvertes, exclusions, franchises et coût. Crédit Mutuel et CIC présentent une assurance sans formalité médicale pour certains clients fidèles, sous conditions, avec un plafond de 500 000 € par assuré, dans une enveloppe reconstituable, et un âge à l’adhésion de moins de 62 ans. Ces critères ne suffisent pas à établir votre éligibilité.
Pour un prêt familial, fixez par écrit le bénéficiaire, le montant, les intérêts éventuels et l’échéancier. Selon Service-Public.fr, un écrit est requis au-delà de 1 500 €. Au-delà de 5 000 €, une déclaration au moyen du formulaire 2062 est nécessaire auprès du service fiscal compétent. Le cumul annuel de plusieurs prêts peut également déclencher cette obligation. Une amende de 150 € est indiquée pour les manquements déclaratifs mentionnés : faites vérifier votre situation avant le versement.
Présenter une demande cohérente, du besoin au remboursement
Votre dossier doit expliquer l’utilisation de chaque somme et l’origine des remboursements. Les pièces exactes varient selon la banque ou le réseau ; demandez leur liste avant le rendez-vous plutôt que de supposer qu’un dossier standard suffira.
- Chiffrez les besoins : investissements, stock, frais de lancement et trésorerie de démarrage.
- Préparez les éléments justificatifs : prévisions d’activité, devis, ressources mobilisables et présentation de votre expérience.
- Testez un démarrage plus lent : vérifiez les échéances professionnelles et personnelles si les ventes prennent du retard.
- Contactez les financeurs : banque et association locale pour le prêt d’honneur, avec présentation devant un comité d’agrément selon le parcours proposé.
- Comparez les accords écrits : coût global, garanties, conditions de déblocage et calendrier.
Un crédit-bail peut compléter le financement d’équipements ; un découvert autorisé ou l’affacturage répond à d’autres besoins de trésorerie, sous conditions. Le bon montage n’est pas celui qui maximise la somme empruntée, mais celui qui finance le démarrage sans rendre les remboursements dépendants d’un scénario trop optimiste.