La Chronique du Patron et la gestion d’entreprise : décider au-delà du rendement brut
Un investissement peut afficher un rendement séduisant tout en fragilisant la trésorerie. Pour un dirigeant de TPE ou de PME, l’enjeu consiste donc à relier rentabilité, financement, fiscalité et risques. La Chronique du Patron aborde la gestion d’entreprise dans cette perspective : développer les connaissances nécessaires pour mieux préparer les décisions, plutôt que s’en remettre à un indicateur isolé.
La Chronique du Patron : une ressource à utiliser selon votre décision
La Chronique du Patron est une plateforme éditoriale consacrée à l’entrepreneuriat, au management, à la finance d’entreprise, au développement commercial, au marketing stratégique et au leadership. Elle s’adresse aux entrepreneurs, dirigeants et managers qui souhaitent relier leurs enjeux opérationnels à une vision plus structurée de leur activité.
Calculer la rentabilité et le cash-flow locatifs
Renseignez vos hypothèses pour estimer la rentabilité annuelle de votre projet.
Résultats annuels
- Coût total du projet
- —
- Loyers théoriques annuels
- —
- Loyers attendus après vacance
- —
- Rendement brut
- —
- Rentabilité nette avant impôt
- —
- Cash-flow annuel après financement et fiscalité
- —
- Coût total = prix d’achat + frais d’acquisition + travaux + mobilier.
- Loyers théoriques annuels = loyer mensuel × 12.
- Loyers attendus = loyer mensuel × 12 × (1 − taux de vacance).
- Rendement brut = loyers théoriques annuels ÷ coût total × 100.
- Rentabilité nette avant impôt = (loyers attendus − charges d’exploitation) ÷ coût total × 100.
- Cash-flow après fiscalité = loyers attendus − charges d’exploitation − échéances de prêt − impôts.
- Charges d’exploitation = autres charges + taxe foncière + assurance + entretien + frais de gestion.
À retenir : cet outil teste uniquement les hypothèses que vous saisissez. Il ne tient pas compte de toutes les règles fiscales ni de la valeur de revente et ne constitue pas un conseil personnalisé.
Pour retrouver cette publication, le domaine à rechercher est lachroniquedupatron.fr. Le bon point d’entrée dépend ensuite du problème rencontré : comprendre une tension de trésorerie, préparer un investissement, organiser une équipe ou revoir une stratégie commerciale. Lire plusieurs articles sans question précise apporte moins qu’une recherche centrée sur un arbitrage concret.
Il faut également distinguer contenu pédagogique, outil de calcul et accompagnement personnalisé. Les références à la Clinique du Patron renvoient à une logique d’aide aux dirigeants ; elles ne suffisent pas, à elles seules, à établir les modalités d’une prestation. Avant de solliciter un accompagnement, vérifiez son périmètre, les intervenants, les livrables et les conditions tarifaires.
La même vigilance vaut pour les simulateurs évoqués autour de ces sujets : contrôlez leur disponibilité, leur méthode et leurs paramètres avant de les utiliser. Un article aide à comprendre ; une simulation chiffre des hypothèses ; un conseil adapté examine votre situation particulière.
Passer du résultat comptable au pilotage de la trésorerie
La culture financière ne consiste pas à transformer chaque dirigeant en comptable. Elle permet surtout de poser les bonnes questions : l’activité dégage-t-elle une marge suffisante ? Quand les clients paient-ils ? Quelles dépenses précèdent les encaissements ? Quelle réserve reste disponible après un investissement ?
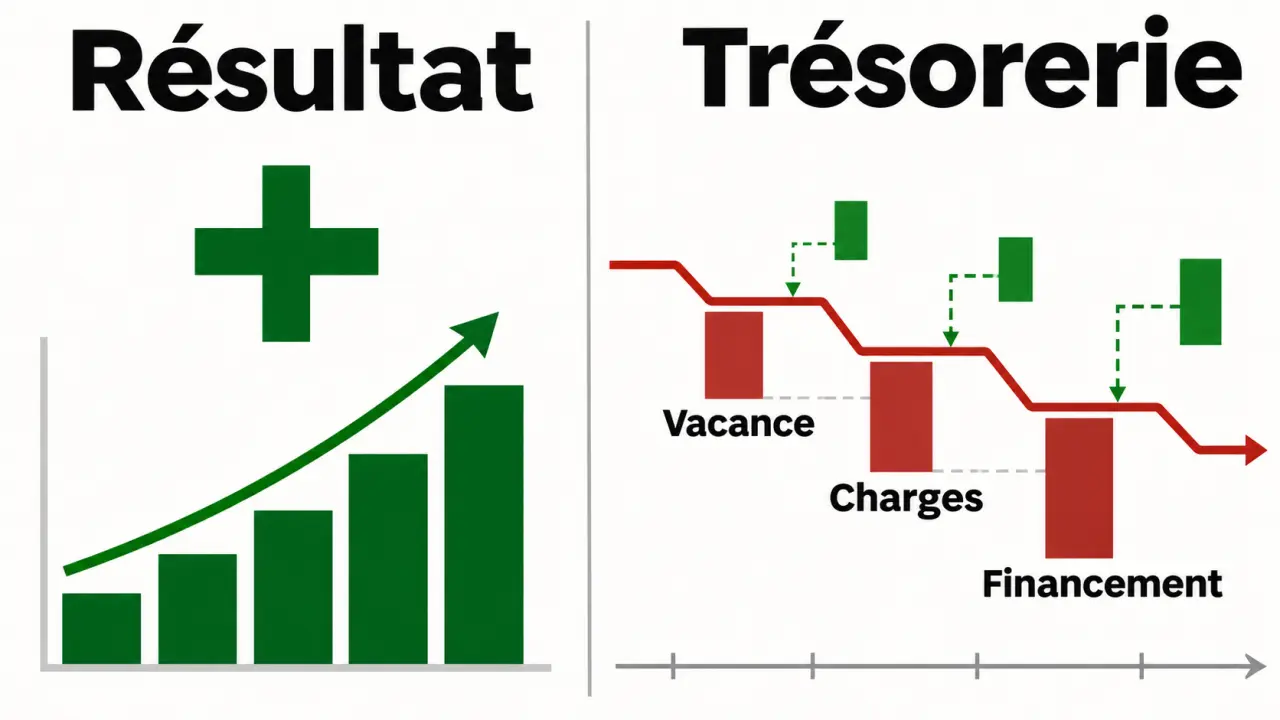
Résultat et trésorerie ne sont pas interchangeables. Une vente peut contribuer au résultat avant d’être encaissée. Inversement, le remboursement du capital d’un emprunt consomme de la trésorerie sans constituer une charge du compte de résultat. Ces décalages expliquent pourquoi une entreprise rentable peut néanmoins manquer de liquidités.
Un tableau de bord utile rapproche donc plusieurs lectures, sans multiplier les indicateurs :
- La marge, pour vérifier ce que l’activité conserve après ses coûts.
- Les encaissements et décaissements prévisionnels, pour repérer les tensions.
- Les créances clients et les échéances fournisseurs, pour comprendre les décalages.
- Les engagements de financement, pour mesurer la latitude restante.
Le dirigeant gagne aussi à définir une « bulle de sécurité » : une réserve de trésorerie explicitement exclue du budget disponible pour investir. Son montant dépend des dépenses incompressibles, de la saisonnalité et de la variabilité des encaissements. Cette séparation évite de prendre un solde bancaire momentanément élevé pour de l’argent réellement mobilisable. Elle transforme la prudence en règle de décision partagée.
Utiliser un simulateur pour éprouver un projet, pas pour le valider
Un calculateur de rentabilité produit un résultat à partir de données saisies. Un simulateur permet d’explorer plusieurs hypothèses. Leur intérêt n’est pas de délivrer un feu vert automatique, mais de montrer quelles variables font basculer le projet : prix d’achat, chiffre d’affaires, taux d’occupation, charges ou financement.
Conseils pratiques pour financer votre projet entrepreneurial | Découvrez une série de trois vidéos de BGE et Banque Populaire pour vous aider à financer et concrétiser votre projet entrepreneurial.
Renseigner le coût complet et les flux réels
Pour un investissement locatif, le calcul doit intégrer le prix d’achat, les frais d’acquisition, les travaux et, le cas échéant, le mobilier. Côté exploitation, il faut renseigner les loyers effectivement attendus, la vacance locative, la taxe foncière, les assurances, l’entretien, les charges non récupérables et les frais de gestion locative. Le financement et la fiscalité complètent ensuite la projection.
| Indicateur | Calcul simplifié | Ce qu’il ne dit pas seul |
|---|---|---|
| Rendement brut | Loyers annuels théoriques divisés par le coût retenu, multipliés par 100 | Le poids des charges, des impôts et du crédit |
| Rentabilité nette avant impôt | Loyers attendus moins charges d’exploitation, rapportés au coût total | La trésorerie disponible après financement et fiscalité |
| Cash-flow après fiscalité | Encaissements moins décaissements, échéances de prêt et impôts associés | La valeur future du bien et le produit d’une revente |
Pour comparer deux projets, conservez les mêmes conventions de calcul. Un rendement calculé sur le seul prix d’achat ne se compare pas directement à un rendement intégrant les frais et les travaux.
Comparer un scénario central et une situation dégradée
Testez ensuite une vacance plus longue, des travaux imprévus ou des recettes inférieures aux attentes. Faites varier une hypothèse à la fois pour identifier son effet, puis combinez les difficultés plausibles. La bonne question devient : le projet reste-t-il finançable si les premières hypothèses ne se réalisent pas ?
Conservez la date, l’origine et la justification de chaque donnée. Une estimation de loyer, un devis et une intuition ne présentent pas le même degré de fiabilité. Cette traçabilité facilite aussi les échanges avec la banque et les associés.
Comparer les régimes fiscaux sans mélanger les situations
La fiscalité influence le revenu conservé, mais elle ne rend pas solide un projet économiquement fragile. Avant toute comparaison, précisez qui investit : le dirigeant à titre personnel, une structure patrimoniale ou l’entreprise d’exploitation. Les règles applicables et les conséquences d’une revente peuvent différer fortement.
En location nue, la comparaison porte notamment sur le micro-foncier et le régime réel, sous réserve des conditions d’accès. Le premier repose sur un abattement forfaitaire ; le second permet de prendre en compte les charges déductibles selon les règles applicables. Leur intérêt respectif dépend donc des revenus, des dépenses et de la situation fiscale.
La location meublée relève d’un autre cadre, celui des bénéfices industriels et commerciaux. Il faut alors comparer le régime micro applicable et le réel. Au réel, des amortissements peuvent intervenir sous conditions : ils ne constituent pas une sortie de trésorerie et ne doivent pas être confondus avec le remboursement d’un prêt.
Le micro-foncier n’est donc pas une option universelle pour toute location. Une simulation sérieuse distingue location nue et meublée, intègre les prélèvements sociaux ou cotisations éventuellement applicables et examine les conséquences à la sortie. Faites confirmer l’éligibilité, les obligations et les règles en vigueur par un professionnel avant de choisir.
Organiser l’arbitrage entre dirigeant, finance et enjeux RSE
Le dirigeant fixe les priorités ; le responsable financier, ou l’expert-comptable dans une petite structure, vérifie leur traduction économique. Leur dialogue doit déboucher sur une décision compréhensible : montant engagé, gains attendus, risques acceptés, financement et conditions de réexamen.
Les dimensions sociales et environnementales appartiennent à cet arbitrage. Un équipement moins cher peut entraîner davantage de consommation énergétique, de maintenance ou de pénibilité. À l’inverse, un investissement plus coûteux peut réduire certains risques opérationnels. Il faut examiner ces effets plutôt que supposer qu’une dépense présentée comme responsable sera automatiquement rentable.
Retenez quelques indicateurs RSE liés au projet : consommation d’énergie, conditions de travail, dépendance à un fournisseur ou durabilité du matériel. Leur suivi complète les indicateurs financiers sans imposer un reporting disproportionné.
- Formulez la décision à prendre et les options possibles.
- Documentez les hypothèses financières, fiscales et opérationnelles.
- Comparez les scénarios avec leurs effets sociaux et environnementaux.
- Désignez un responsable du suivi et une date de réexamen.
Les articles et ressources de La Chronique du Patron peuvent nourrir cette préparation. Leur valeur se concrétise lorsque la lecture produit une question mieux posée, une hypothèse vérifiée ou une décision mieux documentée. C’est ce passage de l’information au pilotage qui rend une ressource éditoriale utile à la gestion quotidienne.